
Studeren in het buitenland is een fantastisch avontuur, maar het brengt ook de nodige administratieve rompslomp met zich mee. Nederland staat bekend om zijn uitstekende hoger onderwijs, gezellige studentensteden en een behoorlijk complex zorgstelsel. Als internationale student is het niet alleen belangrijk, maar ook wettelijk verplicht om goed verzekerd te zijn vanaf de dag dat je aankomt. Maar welke polis sluit het beste aan bij jouw persoonlijke situatie, budget en nationaliteit?
Het Nederlandse systeem maakt een strikt onderscheid tussen studenten die puur komen om te studeren en studenten die daarnaast een bijbaantje nemen of een betaalde stage lopen. Dit onderscheid bepaalt volledig welk type verzekering je moet afsluiten. In dit artikel duiken we diep in de verschillende opties, vergelijken we de bekendste aanbieders en leggen we uit hoe je honderden euro’s kunt besparen met overheidsregelingen.
De Cruciale Splitsing: Alleen Studeren of Ook Werken?
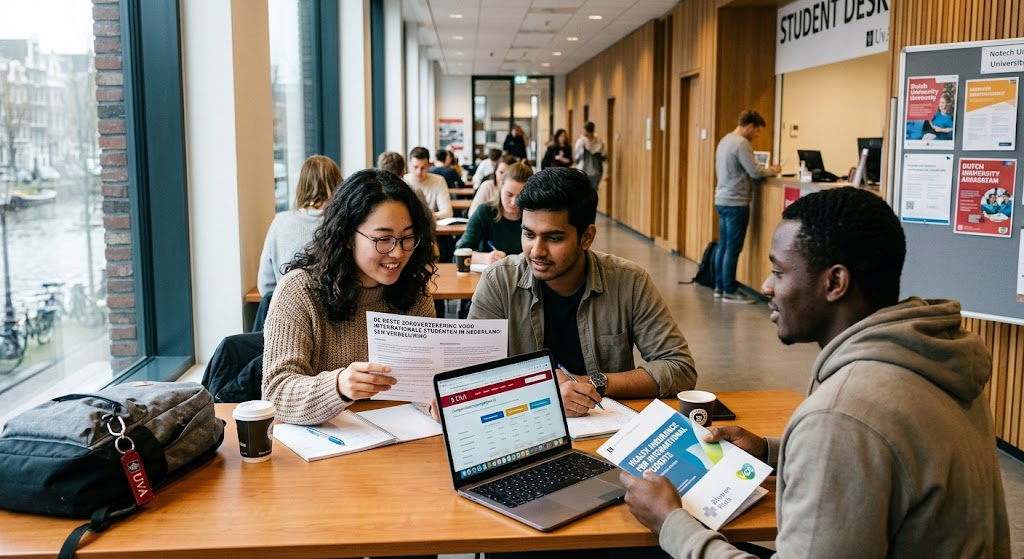
Voordat je premies gaat vergelijken, moet je eerst bepalen in welke wettelijke categorie je valt. Het Nederlandse zorgstelsel kent namelijk strikte regels die worden gecontroleerd door de Sociale Verzekeringsbank (SVB) en het Centraal Administratie Kantoor (CAK). Dit zijn de twee belangrijkste scenario’s:
1. Je komt uitsluitend naar Nederland om te studeren
Als je geen betaald werk verricht en geen betaalde stage loopt die aan specifieke criteria voldoet, ben je wettelijk niet toegestaan om een Nederlandse basisverzekering af te sluiten. Dit klinkt misschien tegenstrijdig, maar het is de realiteit. In dit geval heb je twee opties:
- EU/EER-studenten: Je kunt vaak gebruikmaken van de European Health Insurance Card (EHIC) uit je thuisland. Deze kaart dekt noodzakelijke medische zorg in Nederland volgens de tarieven van jouw eigen land of het Nederlandse basistarief. Let wel op: een EHIC dekt geen zaken als repatriëring (terugkeer naar je thuisland bij ernstige ziekte of ongevallen) of wettelijke aansprakelijkheid.
- Niet-EU/EER-studenten: Je moet verplicht een private internationale studentenverzekering afsluiten om je visum of verblijfsvergunning te behouden. Bekende opties hiervoor zijn Aon, Swisscare en OOM Verzekeringen. Dit zijn speciale pakketten die medische kosten, aansprakelijkheid en bagage combineren. Ook veel EU-studenten kiezen hiervoor vanwege de extra dekkingen die de EHIC mist.
2. Je hebt een bijbaan of een betaalde stage
Zodra je ook maar één uur per week betaald werk verricht – of dit nu een reguliere bijbaan is, een baan als student-assistent, of een nulurencontract – verandert je status direct. Je wordt door de wet gezien als actieve deelnemer aan de Nederlandse economie en de sociale zekerheid. Dit betekent dat je verplicht bent om een Nederlandse basisverzekering af te sluiten vanaf je allereerste werkdag.
Dit geldt ook voor veel betaalde stages. Als je stagevergoeding gelijk is aan of hoger is dan het wettelijk minimumloon, of als er loonbelasting op je vergoeding wordt ingehouden, moet je direct overstappen op de basisverzekering. Doe je dit niet? Dan riskeer je een fikse boete van het CAK (die ruim boven de € 500 ligt) plus met terugwerkende kracht verschuldigde premies. De gouden regel is simpel: zodra je een arbeidsovereenkomst tekent of loon ontvangt, moet je een Nederlandse basisverzekering aanvragen.
Private Studentenverzekeringen Vergeleken: Aon vs. Swisscare vs. OOM
Als je niet werkt, is een private studentenverzekering je beste optie. Deze verzekeringen zijn een stuk goedkoper dan de reguliere basisverzekering en zijn specifiek ontworpen voor de behoeften van jonge internationale studenten. Laten we de drie grootste spelers op de Nederlandse markt naast elkaar leggen.
Aon Student Insurance (ICS Complete)
Aon is veruit de bekendste speler en wordt door vrijwel alle Nederlandse universiteiten actief aanbevolen aan inkomende studenten. Hun vlaggenschip is het ‘ICS Complete’-pakket.
- Dekking: Zeer uitgebreid. Het dekt niet alleen medische kosten en ziekenhuisopnames zonder uitsluitingen voor vooraf bestaande aandoeningen, maar bevat ook een volledige inboedel-, diefstal-, rechtsbijstand- en aansprakelijkheidsverzekering. Dit laatste is in Nederland essentieel, aangezien je als fietser in een drukke studentenstad snel materiële of fysieke schade aan anderen kunt toebrengen.
- Kosten: De premie ligt doorgaans tussen de € 40 en € 80 per maand, afhankelijk van je nationaliteit. EU-studenten die al een EHIC hebben, kunnen kiezen voor een afgeslankt pakket (ICS Start of Top) waarbij ze tot wel 55% korting krijgen op het medische deel, omdat de basiszorg al via de EHIC loopt.
- Voordelen: Volledig Engelstalige helpdesk, directe afhandeling van facturen met ziekenhuizen (zodat je niet alles zelf hoeft voor te schieten) en een naadloze overstapservice mocht je gedurende het jaar toch een bijbaantje vinden.
Swisscare (International Student Health Insurance)
Swisscare is de budgetkoning onder de internationale studentenverzekeringen. Het is een populaire keuze voor studenten die simpelweg aan de visumeisen van de IND willen voldoen zonder te veel te betalen.
- Dekking: Swisscare focust zich primair op de essentiële medische basiszorg. Spoedeisende hulp, noodzakelijke huisartsbezoeken en voorgeschreven medicijnen zijn gedekt. Aanvullende zaken zoals tandheelkunde (buiten acute pijnstilling) of uitgebreide aansprakelijkheid zijn vaak zeer beperkt of vereisen een duurder upgrade-pakket.
- Kosten: De basisdekking begint vaak al vanaf ongeveer € 30 tot € 50 per maand, wat het de goedkoopste optie maakt voor niet-EU studenten.
- Nadelen: De klantenservice is volledig digitaal en kan soms wat minder persoonlijk zijn. Daarnaast moet je bij Swisscare medische kosten vaker eerst zelf voorschieten en achteraf declareren via hun mobiele applicatie.
OOM Verzekeringen (Studeren in Nederland)
OOM is een gerenommeerde Nederlandse verzekeraar die gespecialiseerd is in tijdelijk verblijf en uitstekend aansluit bij buitenlandse studenten.
- Dekking: Bij het pakket ‘OOM Studeren in Nederland’ kun je kiezen tussen een basis- of topdekking. Medische kosten worden netjes vergoed tegen de geldende Nederlandse markttarieven. Je kunt het pakket flexibel uitbreiden met losse modules voor aansprakelijkheid, bagage en ongevallen.
- Kosten: Zeer concurrerend met Aon, vaak rond de € 50 tot € 70 per maand voor een totaalpakket inclusief randzaken.
- Uniek kenmerk: OOM is extreem transparant over wat wel en niet vergoed wordt en hun polissen worden vlekkeloos geaccepteerd door de IND voor visumaanvragen. Een aandachtspunt is wel dat vooraf bestaande medische aandoeningen soms strenger worden beoordeeld tijdens de online acceptatieprocedure.
De Nederlandse Basisverzekering: Kosten en Opties
Wanneer je gaat werken of een volwaardig betaalde stage loopt, ontkom je niet aan de wettelijke basisverzekering. De Nederlandse overheid bepaalt elk jaar welke zorg er verplicht in dit basispakket moet zitten. Dit betekent dat de medische dekking bij elke verzekeraar exact hetzelfde is: van huisartsbezoeken en ziekenhuiszorg tot spoedeisende hulp, ambulances en psychologische ondersteuning.
Hoewel de inhoud van het pakket overal gelijk is, verschillen de maandelijkse premies, de keuzevrijheid qua zorgverleners en de kwaliteit van de klantenservice aanzienlijk tussen de verzekeraars. De gemiddelde premie voor een basisverzekering ligt rond de € 159 per maand. Gelukkig zijn er online budgetopties die perfect zijn voor studenten.
De Goedkoopste Basisverzekeringen
Als student wil je je vaste lasten natuurlijk zo laag mogelijk houden. Dit zijn de scherpste aanbieders op de markt:
- VinkVink (onderdeel van Menzis): Met een premie vanaf € 142,40 per maand is VinkVink een van de absolute prijsvechters. Het is een online-only polis; je regelt alles digitaal via een app en de klantenservice verloopt uitsluitend via chat. Het is een combinatiepolis, wat betekent dat je ondanks de lage prijs in vrijwel alle Nederlandse ziekenhuizen terecht kunt voor geplande zorg.
- Nationale-Nederlanden (Zorg Voordelig): Deze verzekeraar biedt een scherpe naturapolis aan voor € 142,45 per maand. Bij een naturapolis moet je naar gecontracteerde zorgverleners gaan om 100% van de rekening vergoed te krijgen. Omdat Nationale-Nederlanden contracten heeft met bijna alle ziekenhuizen en huisartsen in Nederland, merk je hier in de praktijk als student weinig van.
- UnitedConsumers / VGZbewuzt: Deze labels bieden polissen aan rond de € 147,40 per maand. Ze zijn erg populair onder studenten vanwege hun handige apps en extra voordelen, zoals kortingen op sportabonnementen, gratis tandongevallenverzekeringen of online gezondheidscoaches.
Het Eigen Risico Begrijpen
Bij de Nederlandse basisverzekering krijg je onvermijdelijk te maken met het ‘eigen risico’. Het wettelijk verplichte eigen risico is vastgesteld op € 385 per kalenderjaar. Dit houdt in dat je de eerste € 385 aan medische kosten (denk aan bloedonderzoek, receptmedicijnen of een behandeling in het ziekenhuis) zelf moet betalen voordat de verzekeraar de kosten gaat dekken. Belangrijk om te weten: een regulier bezoek aan de huisarts is hierop uitgezonderd. Dit is altijd volledig gratis en kost je nooit je eigen risico.
Je kunt er bovendien voor kiezen om dit eigen risico vrijwillig te verhogen met maximaal € 500, tot een totaal van € 885. In ruil voor dit hogere risico geven verzekeraars een flinke korting op je maandelijkse premie, waardoor je maandelijkse kosten kunnen zakken naar ongeveer € 125. Dit is een financieel slimme gok als je jong en kerngezond bent, maar zorg wel dat je die € 885 direct op je spaarrekening hebt staan mocht er onverhoopt toch iets ernstigs gebeuren.
Zorgtoeslag: De Financiële Reddingsboei voor Werkende Studenten
Het klinkt misschien schrikbarend om ruim € 140 per maand te betalen voor een verzekering terwijl je net een paar uur per week in een café of bezorgdienst werkt. Gelukkig heeft de Nederlandse overheid hier een compensatie voor bedacht: de zorgtoeslag.
Zorgtoeslag is een maandelijkse financiële bijdrage van de Belastingdienst om de kosten van de verplichte basisverzekering betaalbaar te houden voor mensen met een lager inkomen. Aangezien de meeste internationale studenten met een bijbaan ruim onder de maximale inkomensgrens vallen, heb je hier als werkende internationale student vrijwel altijd recht op.
De zorgtoeslag dekt vaak een gigantisch deel van je premie. In veel gevallen ontvang je maandelijks een bedrag dat de kosten van de goedkoopste polissen bijna volledig dekt. Hierdoor kost je verplichte basisverzekering netto soms nog maar een paar tientjes per maand. Je kunt de toeslag pas aanvragen zodra je bent ingeschreven bij de gemeente, beschikt over een burgerservicenummer (BSN) en je officiële Nederlandse basisverzekering actief is. Vraag dit direct aan, want het scheelt je honderden euro’s per jaar en kan met terugwerkende kracht worden uitgekeerd.
Samenvattende Keuzematrix: Wat Moet Jij Kiezen?
Om het overzichtelijk te houden, zie je in de onderstaande tabel precies welk spoor je moet volgen op basis van jouw specifieke situatie en nationaliteit in Nederland:
| Situatie Student | Type Verzekering | Beste Opties / Aanbieders | Geschatte Netto Kosten (per maand) |
|---|---|---|---|
| EU/EER, Alleen Studie | EHIC uit thuisland + optioneel private aanvulling | Thuislandpolis + Aon (ICS Start) voor aansprakelijkheid | Gratis tot € 20 – € 30 |
| Niet-EU/EER, Alleen Studie | Private Internationale Studentenverzekering | Aon ICS Complete, Swisscare, OOM Verzekeringen | € 30 – € 70 |
| Alle Nationaliteiten, Met Bijbaan | Nederlandse Basisverzekering (Wettelijk Verplicht) | VinkVink, Nationale-Nederlanden, VGZbewuzt | € 142 – € 159 (Vrijwel volledig gecompenseerd door zorgtoeslag) |
| Alle Nationaliteiten, Betaalde Stage | Basisverzekering (indien onderhevig aan loonbelasting) | VinkVink, UnitedConsumers, Univé | € 142 – € 159 (Compensatie via zorgtoeslag mogelijk) |
Praktische Tips en Valkuilen om Boetes te Voorkomen
Het afsluiten van de juiste verzekering in een nieuw land kan overweldigend zijn. Om ervoor te zorgen dat je verblijf in Nederland vlekkeloos verloopt en je niet tegen onverwachte kosten aanloopt, hebben we een aantal cruciale tips verzameld:
1. De beruchte brief van het CAK
Veel internationale studenten schrikken zich een ongeluk wanneer er plotseling een officiële, dwingende brief van het CAK op de mat valt waarin staat dat ze onverzekerd zijn en een enorme boete riskeren. Dit gebeurt vaak volautomatisch zodra je je inschrijft bij de gemeente (BRP). Het systeem koppelt je inschrijving aan de veronderstelling dat je in Nederland woont en dus een basisverzekering moet hebben. Als je hier puur bent om te studeren en een private verzekering hebt, klopt deze brief dus niet.
Raak niet in paniek, maar negeer de brief nooit! Je moet binnen drie maanden actie ondernemen. Dit doe je door een ‘Wlz-onderzoek’ (onderzoek naar je verzekeringspositie) aan te vragen bij de Sociale Verzekeringsbank (SVB). De SVB beoordeelt je situatie officieel en stuurt een formele verklaring naar het CAK dat je bent vrijgesteld van de basisverzekering. Zodra dit is verwerkt, vervalt de dreigende boete. Als je de brief simpelweg weggooit, wordt de boete onherroepelijk geïnd.
2. De juiste volgorde van registratie
Je kunt pas een Nederlandse basisverzekering afsluiten nadat je fysiek langs het gemeentehuis bent geweest voor je inschrijving op een Nederlands adres. Pas na deze inschrijving ontvang je per post je burgerservicenummer (BSN). Zonder dit unieke nummer kun je geen reguliere zorgverzekering aanvragen en geen zorgtoeslag regelen bij de Belastingdienst. Zorg er dus voor dat je die afspraak bij de gemeente zo snel mogelijk plant zodra je in Nederland arriveert. Overbrueg de eerste weken eventueel met een tijdelijke reisverzekering of je private studentenpolis.
3. Tandzorg zit niet in het basispakket
Ben je ouder dan 18 jaar? Weet dan dat reguliere tandartskosten, zoals een halfjaarlijkse controle, het reinigen van tandsteen of het vullen van een gaatje, niet worden gedekt door de Nederlandse basisverzekering. Alleen zware, specialistische kaakchirurgie in het ziekenhuis zit erin. Private studentenverzekeringen zoals die van Aon dekken acute tandpijn daarentegen vaak wel tot een vastgesteld maximum per jaar.
Als je kiest voor een basisverzekering vanwege een bijbaan en je weet van jezelf dat je een gevoelig gebit hebt, kan een aanvullende tandartsverzekering van een tientje per maand extra de moeite waard zijn. Heb je een kerngezond gebit? Dan is het onder de streep bijna altijd goedkoper om die paar tientjes voor de jaarlijkse controle gewoon rechtstreeks aan de tandarts te betalen.
Door je persoonlijke situatie vooraf goed te analyseren en de juiste stappen te zetten, voorkom je administratieve rompslomp en onverwachte kosten. Of je nu kiest voor de brede all-in dekking van Aon tijdens je studie, of profiteert van de scherpe online tarieven van VinkVink in combinatie met zorgtoeslag zodra je begint met werken: zorg dat het goed geregeld is. Zo kun jij je met een gerust hart focussen op je studie en volop genieten van je studententijd in Nederland!